Fraude par téléphone : reconnaître l'appel et savoir quoi faire
Ton nom, un numéro de dossier, un ton professionnel, et même le bon numéro affiché à l'écran. Les fraudes par téléphone n'ont plus rien d'amateur. Voici comment les reconnaître, et exactement quoi faire, pendant et après l'appel.
Mis à jour le 7 octobre 2026
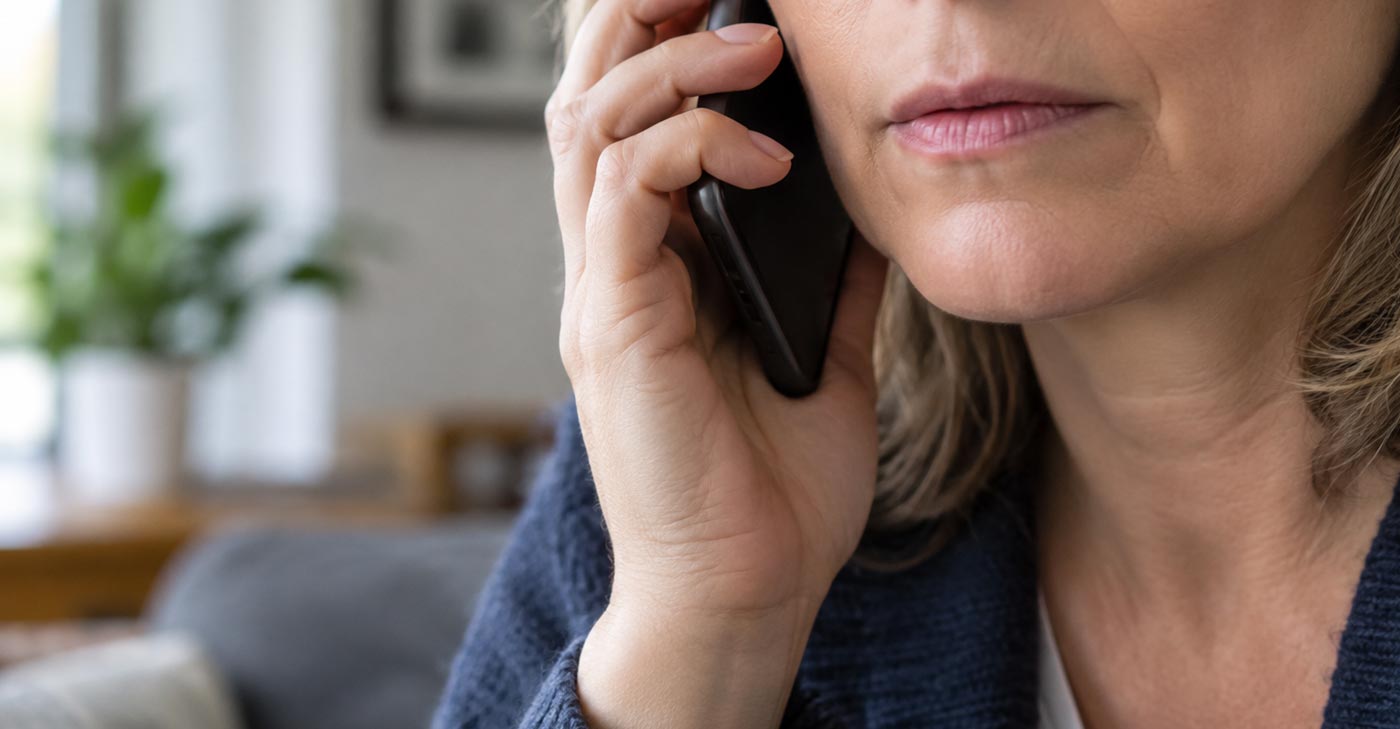
Une fraude par téléphone réussie ne ressemble presque jamais à ce qu'on imagine. Pas de voix robotique, pas de faute de français évidente, pas de demande grossière. Juste une voix calme, des détails précis, et une pression qui monte tranquillement jusqu'à ce que la panique prenne le dessus sur le jugement.
L'histoire de Francine : un cas type
Francine, 68 ans, reçoit un appel un mardi après-midi. Le numéro affiché est celui d'un bureau du gouvernement du Québec, elle le reconnaît. Une voix calme et professionnelle se présente comme agent du service de recouvrement, avec un numéro de dossier précis.
L'agent reste courtois, jamais agressif, ce qui rend l'appel encore plus crédible. Il donne un nom de superviseur qu'elle peut demander « si elle a des questions ». Francine panique, elle n'a jamais eu de problème avec ses impôts. L'agent lui propose alors une solution immédiate : payer par cartes-cadeaux, disponibles dans n'importe quelle pharmacie, en attendant que le dossier soit « régularisé ». Il reste en ligne pendant qu'elle se déplace pour les acheter, « pour s'assurer qu'elle ne rate pas le délai ».
C'est justement ce détail, rester en ligne pendant qu'elle allait acheter les cartes, qui a fini par éveiller les soupçons de Francine. Elle a raccroché, puis a rappelé Revenu Québec elle-même, à un numéro trouvé sur un vieux relevé, pas celui donné par l'appelant. Aucun dossier à son nom n'existait.
Comment reconnaître une fraude par téléphone
Un sentiment d'urgence artificiel. « Aujourd'hui même », « dans les 24 heures » : la pression du temps sert à empêcher de réfléchir ou de vérifier.
Une menace d'arrestation ou de conséquence légale immédiate. Aucun organisme gouvernemental légitime ne fonctionne de cette façon par téléphone.
Une demande de paiement inhabituelle. Cartes-cadeaux, cryptomonnaie, virement Interac immédiat : aucun de ces moyens n'est utilisé par une vraie institution pour percevoir une dette.
L'appelant insiste pour rester en ligne pendant que tu agis. Un vrai représentant n'a jamais besoin de superviser ta démarche de paiement en temps réel.
Un numéro affiché qui semble légitime. Grâce à l'usurpation d'appel (spoofing), un fraudeur peut afficher n'importe quel numéro, y compris celui d'un vrai organisme.
Des détails précis qui donnent un faux sentiment de légitimité. Un nom, un numéro de dossier ou une adresse peuvent provenir d'une fuite de données, pas d'une vraie connaissance de ton dossier.
Quoi faire pendant l'appel
- Ne confirme aucune information personnelle. Ni ton NAS, ni ton numéro de carte, ni ta date de naissance, même si l'appelant semble déjà les connaître en partie.
- Reste calme, sans raccrocher brusquement. Dis simplement que tu vas vérifier et rappeler toi-même.
- Raccroche, sans négocier ni te justifier. Tu ne dois rien expliquer à un interlocuteur dont tu doutes.
- Ne fais aucun paiement, peu importe la méthode demandée. Pas même « pour être prudent en attendant de vérifier ».
Quoi faire après l'appel
- Rappelle l'organisme concerné toi-même. À un numéro trouvé indépendamment (site officiel, relevé, carte professionnelle), jamais celui donné pendant l'appel.
- Signale l'appel au Centre antifraude du Canada. Au 1-888-495-8501 ou en ligne. Même sans perte d'argent, ton signalement aide à repérer des campagnes actives.
- Transmets le mot SPAM au 7726 par texto. Ça signale le numéro suspect à ton fournisseur de service téléphonique.
- Avise tes proches, surtout les personnes âgées autour de toi. Ces fraudes ciblent en priorité les aînés, souvent plusieurs fois avec des variantes. Voici par exemple le faux remboursement d'impôt.
- Si tu as donné de l'information ou payé, contacte ta banque immédiatement. Puis surveille ton dossier de crédit dans les semaines suivantes. Voici ce que ta banque rembourse ou non et comment remonter ta cote de crédit si ton dossier est touché.
Comment se protéger pour la suite
Le réflexe le plus utile est simple : ne jamais faire confiance à un numéro affiché, ne jamais agir sous pression, et toujours vérifier de façon indépendante avant de payer ou de donner une information. Un vrai organisme gouvernemental ou une vraie institution financière accepte toujours que tu rappelles pour vérifier, une fraude, jamais.
On t'a menti sur l'argent : 7 mythes qui t'appauvrissent
Découvre les croyances les plus répandues sur l'argent, le crédit et les dettes, et ce qu'elles te coûtent vraiment. En quelques minutes, tu vas voir tes finances autrement.
Je veux le guide gratuitContenu éducatif. Pas un conseil financier personnalisé.
Questions fréquentes
Comment savoir si un appel du gouvernement est vrai?
Un vrai représentant ne te menacera jamais d'arrestation immédiate et ne te demandera jamais de payer par cartes-cadeaux, cryptomonnaie ou virement Interac urgent. Raccroche et rappelle l'organisme toi-même.
Est-ce que le numéro affiché peut être faux même s'il ressemble à un vrai numéro du gouvernement?
Oui, cette technique s'appelle l'usurpation d'appel (spoofing). Le numéro affiché ne prouve jamais la légitimité d'un appel.
Qu'est-ce que je dois faire si j'ai déjà donné des informations personnelles ou payé?
Contacte immédiatement ton institution financière, surveille ton dossier de crédit, et envisage un gel de dossier si tu es au Québec.
Où signaler un appel frauduleux?
Au Centre antifraude du Canada, par téléphone au 1-888-495-8501 ou en ligne. Tu peux aussi transmettre SPAM au 7726 par texto.
Est-ce que je risque vraiment d'être arrêté si je ne paie pas une dette fiscale par téléphone?
Non. Revenu Québec et l'ARC communiquent une vraie dette par lettre officielle, jamais par menace d'arrestation immédiate au téléphone.
Articles récents
Sources
- Centre antifraude du Canada, sur les pertes déclarées et les méthodes de signalement
- Ministère de la Justice du Canada, sur l'arnaque des faux fonctionnaires menaçant d'arrestation
- Conseil de la radiodiffusion et des télécommunications canadiennes (CRTC), sur l'usurpation d'appel
Rédigé par l'équipe éditoriale de Liberté Crédit
Chaque article est vérifié avec des sources officielles avant publication. Contenu éducatif, pas un conseil financier personnalisé.