Fraude virement Interac : comment éviter les pièges et quoi faire
Faux courriel, texto suspect, virement intercepté ou demande de fonds : apprends à repérer les fraudes Interac et à réagir rapidement si tu crois avoir été piégé.
Mis à jour le 15 octobre 2026
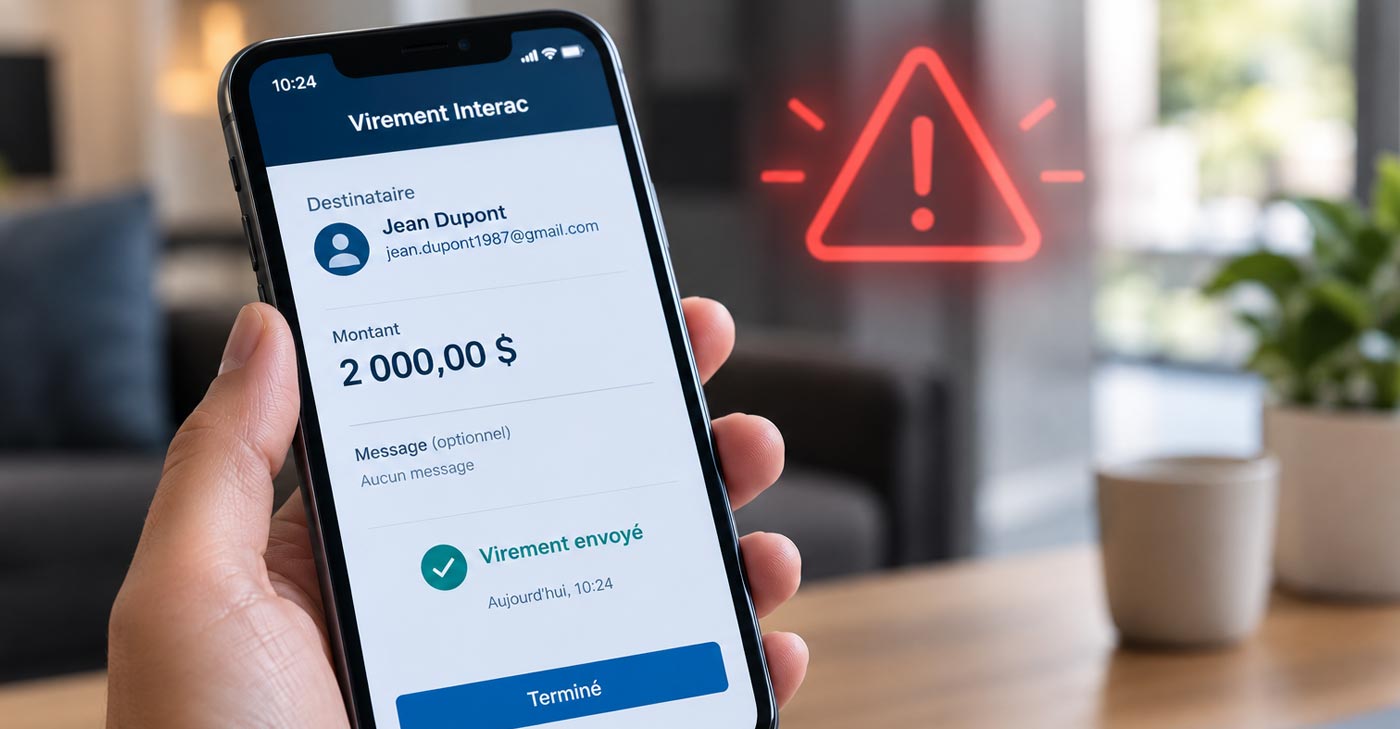
Presque tous les adultes au Québec ont déjà envoyé ou reçu un virement Interac. Cette familiarité joue directement en faveur des fraudeurs : un faux courriel Interac ne paraît jamais suspect au premier coup d'œil, il ressemble exactement à quelque chose que tu as déjà accepté sans réfléchir des dizaines de fois.
- Comment les fraudeurs de virement Interac procèdent
- Les types de fraude virement Interac les plus courants
- Interac phishing : faux courriel et faux texto
- Texto du 100001 ou 100002 (souvent tapé 10001) : est-ce une fraude?
- Remboursement après une fraude par virement Interac
- Comment te protéger
- Quoi faire si ça t'arrive
- Questions fréquentes
Tes dettes te coûtent trop cher chaque mois?
Si tu es propriétaire, découvre avec notre calculatrice combien tu pourrais potentiellement économiser en regroupant tes dettes grâce à l'équité de ta maison.
Calculer mes économies potentielles →Estimation gratuite et indicative. Cette calculatrice ne sert pas à récupérer un virement frauduleux.
Comment les fraudeurs de virement Interac procèdent
Les fraudeurs de virement Interac passent surtout par toi : ton courriel, ton téléphone ou ta confiance. Pour comprendre comment ils s'y prennent, il faut d'abord savoir comment fonctionne un virement classique.
Un virement Interac classique fonctionne avec une question de sécurité : l'expéditeur choisit une question et une réponse, et seul le destinataire qui connaît la bonne réponse peut déposer les fonds. Le problème, c'est que si un fraudeur intercepte le courriel de notification (par un compte courriel compromis, par exemple) et devine ou trouve la réponse, il peut détourner l'argent à ta place.
Les fraudeurs devinent souvent la réponse en fouillant dans tes courriels, tes réseaux sociaux, ou simplement en essayant des réponses évidentes (nom d'un animal, ville de naissance). C'est pour ça qu'une question de sécurité forte, que seuls toi et le destinataire connaissez vraiment, fait toute la différence.
Les types de fraude virement Interac les plus courants
Interception du virement. Un fraudeur qui a accès à ton courriel devine la réponse à ta question de sécurité et dépose les fonds sur son propre compte avant toi.
Faux courriel « vous avez reçu un virement ». Un message qui imite parfaitement l'apparence d'Interac, avec un lien qui mène vers une fausse page de connexion bancaire conçue pour voler tes identifiants.
Faux acheteur en ligne. Pour un article que tu vends (Marketplace, Kijiji), un « acheteur » envoie un faux courriel Interac indiquant un montant surpayé, puis te demande de rembourser la différence, avant que le vrai virement (qui n'existe pas) ne se rende jamais.
Faux virement à un commerçant. Un « client » prétend avoir déjà envoyé un virement pour réserver un service, en te mettant la pression pour livrer avant que tu aies pu vérifier que rien n'est réellement arrivé.
Demande de fonds déguisée. Un message qui a l'air d'une réception d'argent, mais qui est en fait une demande : cliquer sur « Accepter » sans lire attentivement fait de toi l'expéditeur, pas le destinataire.
Interac phishing : faux courriel et faux texto
L'Interac phishing, c'est un faux message qui imite une notification de virement pour te faire cliquer sur un lien. Le message annonce un virement reçu, en attente ou « à confirmer », et te mène vers une fausse page de connexion bancaire pour voler tes identifiants. Ces fraudeurs comptent sur un réflexe : tu as déjà accepté des dizaines de virements sans réfléchir. Le même piège existe au téléphone : voici comment reconnaître une fraude par téléphone.
Voici les signaux d'alerte à vérifier avant de cliquer :
Tu n'attendais aucun virement. Si personne ne devait t'envoyer d'argent, c'est déjà un drapeau rouge.
L'adresse de l'expéditeur est bizarre. Regarde l'adresse complète, pas juste le nom affiché.
Le message crée de l'urgence. « Dépose maintenant », « virement bloqué », « dernier avis » : la pression sert à t'empêcher de vérifier.
Le lien te demande de te connecter à ta banque. Dans le doute, ferme le message et ouvre toi-même l'application de ta banque pour voir si un virement est réellement en attente.
On te demande de rembourser une différence. C'est le scénario classique du faux acheteur, décrit plus haut et détaillé dans notre article sur la fraude Marketplace.
Texto du 100001 ou 100002 (souvent tapé 10001) : est-ce une fraude?
Les avis de virement Interac peuvent être envoyés par texto plutôt que par courriel. Selon Interac, ces textos proviennent de codes abrégés : le 100001 et le 100002. Certaines personnes écrivent « 10001 » en cherchant, mais le bon numéro compte six chiffres. Un texto de l'un de ces deux numéros n'est donc pas automatiquement une fraude.
Ce qui compte, c'est de savoir si tu attends vraiment un virement. Si oui et que l'expéditeur est quelqu'un que tu connais, c'est probablement normal. Si non, ne clique sur aucun lien.
Remboursement après une fraude par virement Interac
Un remboursement après une fraude par virement Interac n’est pas garanti. Contacte immédiatement ton institution financière pour signaler l’incident et demander une enquête. La possibilité de récupérer l’argent dépend du type de fraude, des circonstances et des protections applicables à ton compte. Une transaction effectuée sans ton autorisation peut être traitée différemment d’un virement que tu as toi-même confirmé après avoir été trompé. Pour mieux comprendre les protections selon le type de transaction, consulte notre article sur la fraude bancaire.
Comment te protéger
Active l'autodépôt. Les fonds vont directement dans le compte associé à ton courriel ou numéro de téléphone enregistré, sans aucune question de sécurité à deviner. C'est la protection la plus efficace contre l'interception.
Utilise une question de sécurité que seul le destinataire connaît vraiment. Évite les réponses devinables ou trouvables sur tes réseaux sociaux.
N'envoie jamais le mot de passe par le même canal. Un appel téléphonique ou un message texte séparé du courriel de virement limite le risque d'interception.
Vérifie l'adresse courriel exacte de l'expéditeur. Pas juste le nom affiché, qui peut être falsifié facilement.
Abaisse ta limite quotidienne si elle est plus élevée que nécessaire. Une limite par défaut de plusieurs milliers de dollars par jour peut être ajustée pour réduire l'exposition en cas de compte compromis.
Fraude Interac : quoi faire si tu es victime?
- Contacte ton institution financière immédiatement. Si de l’argent a été envoyé ou si tu as fourni tes identifiants, utilise le numéro officiel de ta banque pour signaler la situation, sécuriser l’accès au compte et demander quelles démarches sont possibles. Un remboursement n’est pas garanti.
- Conserve les preuves et signale le message. Garde les captures d’écran, dates, montants et coordonnées utilisées. Signale le message suspect à Interac en suivant les consignes de son site officiel, sans ouvrir les liens suspects.
- Dépose un signalement au Centre antifraude du Canada. Même sans perte personnelle, chaque signalement aide à identifier des campagnes actives.
- Sécurise tes accès si tu as cliqué ou partagé des renseignements. Si tu as saisi un mot de passe sur une page suspecte, change-le depuis le site ou l’application officielle, active l’authentification multifacteur lorsqu’elle est offerte et surveille tes comptes. Si tu as seulement ouvert le message sans fournir de renseignements, ne présume pas qu’un virement a eu lieu.
On t'a menti sur l'argent : 7 mythes qui t'appauvrissent
Découvre les croyances les plus répandues sur l'argent, le crédit et les dettes, et ce qu'elles te coûtent vraiment. En quelques minutes, tu vas voir tes finances autrement.
Je veux le guide gratuitContenu éducatif. Pas un conseil financier personnalisé.
Questions fréquentes
Est-ce que je vais être remboursé si je suis victime d'une fraude par virement Interac?
Pas automatiquement. Signale immédiatement le virement à ton institution financière et demande une enquête. Le remboursement dépend du type de fraude, des circonstances et des protections applicables à ton compte.
Est-ce que l'autodépôt élimine complètement le risque de fraude?
Il élimine le risque d'interception par question de sécurité, puisqu'il n'y a plus de question à deviner. Ça reste la protection la plus efficace contre ce type précis de fraude.
Puis-je annuler un virement Interac après l'avoir envoyé?
Seulement si le destinataire ne l'a pas encore déposé. Une fois les fonds déposés, l'expéditeur ne peut plus annuler la transaction.
Quoi faire si je pense avoir été victime d'une fraude par virement Interac?
Contacte immédiatement ton institution financière, transmets le courriel suspect à Interac sans le supprimer, et dépose un signalement auprès du Centre antifraude du Canada.
Comment reconnaître un faux courriel de virement Interac?
Vérifie l'adresse courriel exacte de l'expéditeur, méfie-toi de tout message qui crée un sentiment d'urgence, et ne clique jamais sur un lien pour « compléter » un virement que tu n'attendais pas.
Un texto du 100001 ou du 100002 (souvent tapé 10001) est-il une fraude de virement Interac?
Pas nécessairement. Selon Interac, les avis de virement envoyés par texto proviennent des codes abrégés 100001 et 100002 (et non 10001, une erreur fréquente). Si tu n'attends aucun virement ou que l'expéditeur t'est inconnu, ne clique sur aucun lien et vérifie plutôt dans l'application de ta banque.
Comment savoir si un virement Interac est une fraude?
Pose-toi ces questions : est-ce que j'attendais ce virement, est-ce que je connais l'expéditeur, est-ce que l'adresse courriel est exacte, est-ce que le message crée de l'urgence ou me demande de rembourser une différence? Un seul doute suffit : ne clique pas et ouvre l'application de ta banque pour vérifier.
Qu'est-ce que l'Interac phishing?
C'est un faux courriel ou un faux texto qui imite une notification de virement Interac pour te faire cliquer sur un lien. Ce lien mène vers une fausse page de connexion bancaire conçue pour voler tes identifiants.
Que faire si j'ai cliqué sur le lien d'un faux courriel Interac?
Contacte ton institution financière immédiatement, change les mots de passe de ta banque et de ton courriel, et surveille tes transactions. Transmets aussi le message à Interac sans le supprimer et signale-le au Centre antifraude du Canada.
Comment reconnaître un faux acheteur qui paie par virement Interac?
Il t'envoie un faux courriel indiquant un montant trop élevé, puis te demande de rembourser la différence. Vérifie toujours dans ton compte bancaire que l'argent est réellement arrivé, pas seulement dans le courriel, avant de livrer l'article ou d'envoyer quoi que ce soit.
L'autodépôt protège-t-il contre l'Interac phishing et les faux acheteurs?
Non, pas complètement. L'autodépôt élimine le risque d'interception par question de sécurité, mais il ne t'empêche pas de cliquer sur un faux lien ou de rembourser un faux acheteur. Ces fraudes reposent sur ta décision, pas sur la question de sécurité.
Que se passe-t-il si j'accepte une demande de virement Interac par erreur?
Une demande de fonds ressemble à une réception d'argent, mais en cliquant sur « Accepter » sans lire, tu deviens l'expéditeur. Contacte ta banque tout de suite : plus tu signales vite, plus les chances d'intervention sont bonnes.
Articles récents
Sources
- Centre antifraude du Canada, via le Bureau de la concurrence, sur les pertes déclarées liées à la fraude en 2025
- Interac Corp., sur la sécurité des virements et les pratiques de prévention recommandées
- Institutions financières canadiennes (TD, CIBC, BNC), sur les mécanismes d'interception de virement
- Interac, FAQ Virement Interac, sur les codes abrégés 100001 et 100002 des notifications par texto
- Desjardins, FAQ Virement Interac, sur la fiabilité des textos des numéros 100001 et 100002
- RBC, page Alertes de fraude, sur les faux virements Interac
Rédigé par l'équipe éditoriale de Liberté Crédit
Chaque article est vérifié avec des sources officielles avant publication. Contenu éducatif, pas un conseil financier personnalisé.