Pourquoi mon score de crédit a-t-il baissé sans raison apparente?
Pas de retard de paiement, pas de nouvelle dette, et pourtant ton score a chuté. Ce n'est presque jamais sans cause : c'est juste une cause que les bureaux de crédit ne t'expliquent jamais clairement.
Mis à jour le 24 septembre 2026
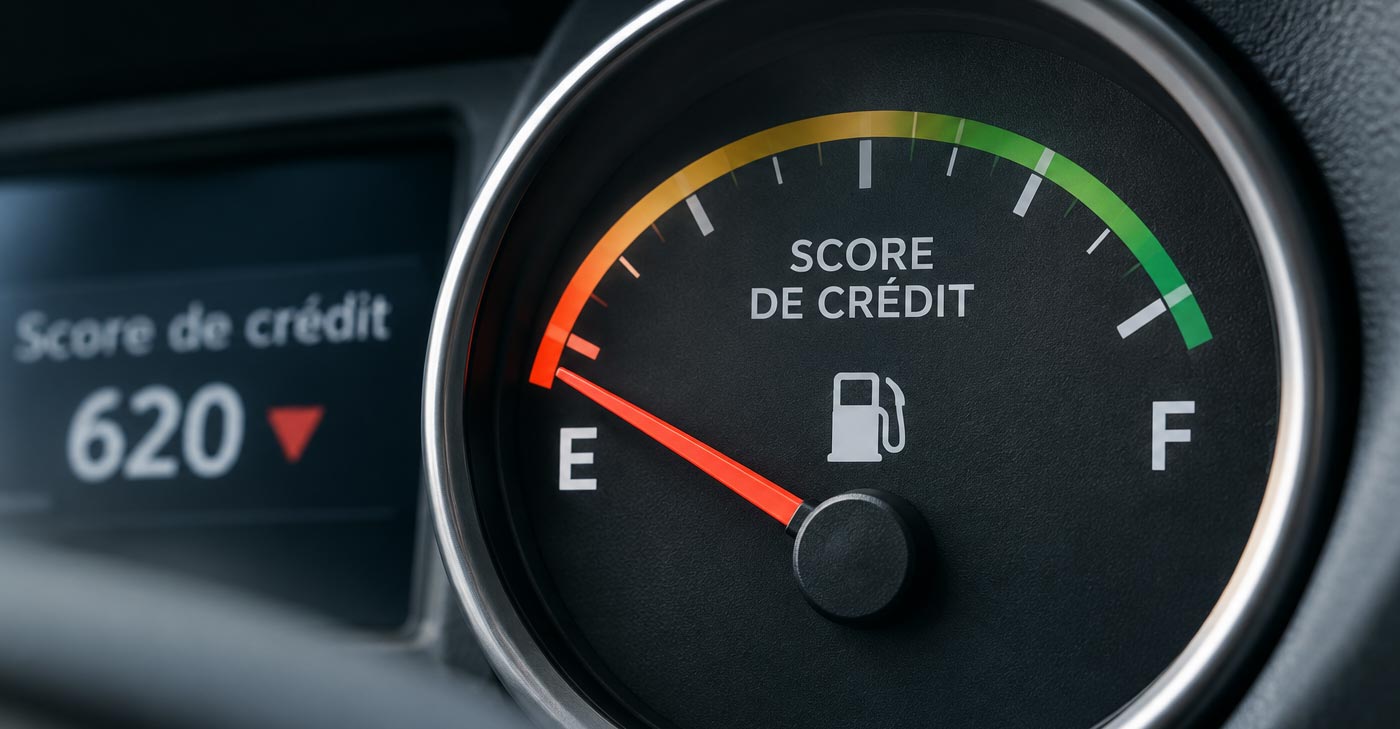
« J'ai toujours payé à temps, je n'ai rien changé, et mon score a quand même baissé. » C'est une des plaintes les plus fréquentes, et la réponse est presque toujours la même : il y a une cause précise, elle est juste rarement visible tant que tu ne sais pas où regarder.
Le piège du solde au moment du relevé
C'est la cause la plus mal comprise, et probablement la plus fréquente. Les bureaux de crédit ne voient pas ce que tu dois après avoir payé à ta date d'échéance : ils voient le solde inscrit à la date de clôture de ton relevé, souvent 2 à 3 semaines plus tôt.
Si tu as fait un gros achat juste avant cette date de clôture, ce solde élevé est transmis aux bureaux comme ton taux d'utilisation, même si tu rembourses la carte en entier quelques jours plus tard. Résultat : tu as l'impression d'avoir toujours payé à temps (vrai), mais ton score réagit quand même à un taux d'utilisation qui n'a duré que quelques jours.
Les 5 causes les plus fréquentes
Un solde élevé au moment du relevé. Comme expliqué ci-dessus, même remboursé rapidement, un solde élevé au mauvais moment est rapporté tel quel.
Une nouvelle demande de crédit. Chaque demande crée une enquête qui peut faire baisser ton score de quelques points, parfois sans que tu te souviennes de l'avoir faite (un magasin qui t'a offert une carte de fidélité, par exemple).
Une limite de crédit réduite par ton émetteur. Si ta banque abaisse ta limite sans te prévenir clairement, ton taux d'utilisation grimpe mécaniquement, même si tes dépenses n'ont pas changé.
Une vieille carte fermée. Que ce soit toi ou l'émetteur qui ferme un compte inactif, ça réduit ton crédit disponible total et raccourcit l'âge moyen de ton dossier.
Une erreur ou une fraude dans ton dossier. Un compte que tu ne reconnais pas, une information incorrecte, ou un retard rapporté par erreur.
Comment vérifier ce qui a causé la baisse
- Consulte ton dossier complet, pas juste le chiffre. Chez Equifax Canada et TransUnion Canada, gratuitement, le dossier détaillé montre les comptes, les soldes et les demandes récentes.
- Repère la date exacte de la baisse. Compare avec tes relevés de cartes de crédit du même mois pour voir si un solde élevé correspond.
- Vérifie si une limite a changé. Regarde si une de tes limites de crédit est plus basse que dans ton souvenir.
- Cherche un compte ou une demande que tu ne reconnais pas. Une carte de magasin, un prêt, une enquête que tu n'as pas faite toi-même.
- Si rien de tout ça n'explique la baisse, traite ça comme une possible erreur ou fraude. Passe à la section suivante.
Est-ce une erreur ou une fraude?
Si tu trouves un compte, une adresse ou une demande que tu ne reconnais pas dans ton dossier, conteste-la directement auprès du bureau concerné. Ajoute aussi une alerte à la fraude à ton dossier, qui avertit les prêteurs de vérifier ton identité plus rigoureusement avant d'ouvrir un nouveau compte en ton nom.
Si tu confirmes une fraude, signale-la aussi au Centre antifraude du Canada, en plus de la contestation auprès du bureau de crédit.
Combien de temps avant que ça remonte
Ça dépend entièrement de la cause. Un solde élevé au mauvais moment se corrige dès ton prochain relevé, une fois le solde plus bas transmis aux bureaux, généralement en quelques semaines. Une nouvelle demande de crédit s'estompe progressivement sur plusieurs mois. Une erreur corrigée peut rétablir ton score assez rapidement une fois la contestation traitée par le bureau, ce qui prend généralement quelques semaines.
Une baisse soudaine a presque toujours une cause précise. La trouver est souvent plus rapide que tu penses, et la corriger l'est encore plus.
Calcule ton propre budget en 2 minutes
Notre calculatrice de budget 50/30/20 fait les calculs à ta place et te génère un PDF personnalisé, prêt à télécharger, avec tes vrais chiffres.
J'essaie la calculatrice gratuiteContenu éducatif. Pas un conseil financier personnalisé.
Questions fréquentes
Est-ce normal que mon score de crédit varie légèrement d'un mois à l'autre?
Oui. De petites variations de quelques points sont normales. Une chute importante et soudaine mérite qu'on regarde d'où elle vient.
Je paie ma carte en entier chaque mois, pourquoi mon utilisation est-elle quand même élevée?
Les bureaux voient généralement le solde inscrit à ton relevé, pas ce qu'il te reste après ta date d'échéance. Un solde élevé au moment de la clôture du relevé est rapporté tel quel.
Est-ce que magasiner un taux hypothécaire fait baisser mon score plusieurs fois?
Généralement non. La plupart des modèles regroupent les demandes pour un prêt hypothécaire ou un prêt auto faites sur une courte période et les traitent comme une seule enquête.
Que faire si je trouve une erreur dans mon dossier de crédit?
Conteste-la directement auprès du bureau concerné. En cas de fraude possible, ajoute une alerte à ton dossier et signale-la au Centre antifraude du Canada.
Combien de temps avant que mon score remonte après une baisse?
Ça dépend de la cause : un taux d'utilisation élevé se corrige au prochain relevé, une nouvelle demande s'estompe sur plusieurs mois.
Articles récents
Sources
- Agence de la consommation en matière financière du Canada (ACFC), sur le fonctionnement du taux d'utilisation
- Canada.ca, sur le calcul du taux d'utilisation et son impact sur le score
- BDO Canada, sur l'impact d'une carte proche de sa limite
- Equifax Canada, sur le droit de geler son dossier de crédit au Québec depuis février 2023
Rédigé par l'équipe éditoriale de Liberté Crédit
Chaque article est vérifié avec des sources officielles avant publication. Contenu éducatif, pas un conseil financier personnalisé.