Fraude bancaire : qu'est-ce qui est remboursé (et ce qui ne l'est pas)?
En cas de fraude bancaire, le remboursement dépend notamment du type de transaction, de son autorisation et des circonstances. Voici comment réagir et contester une opération.
Mis à jour le 13 octobre 2026
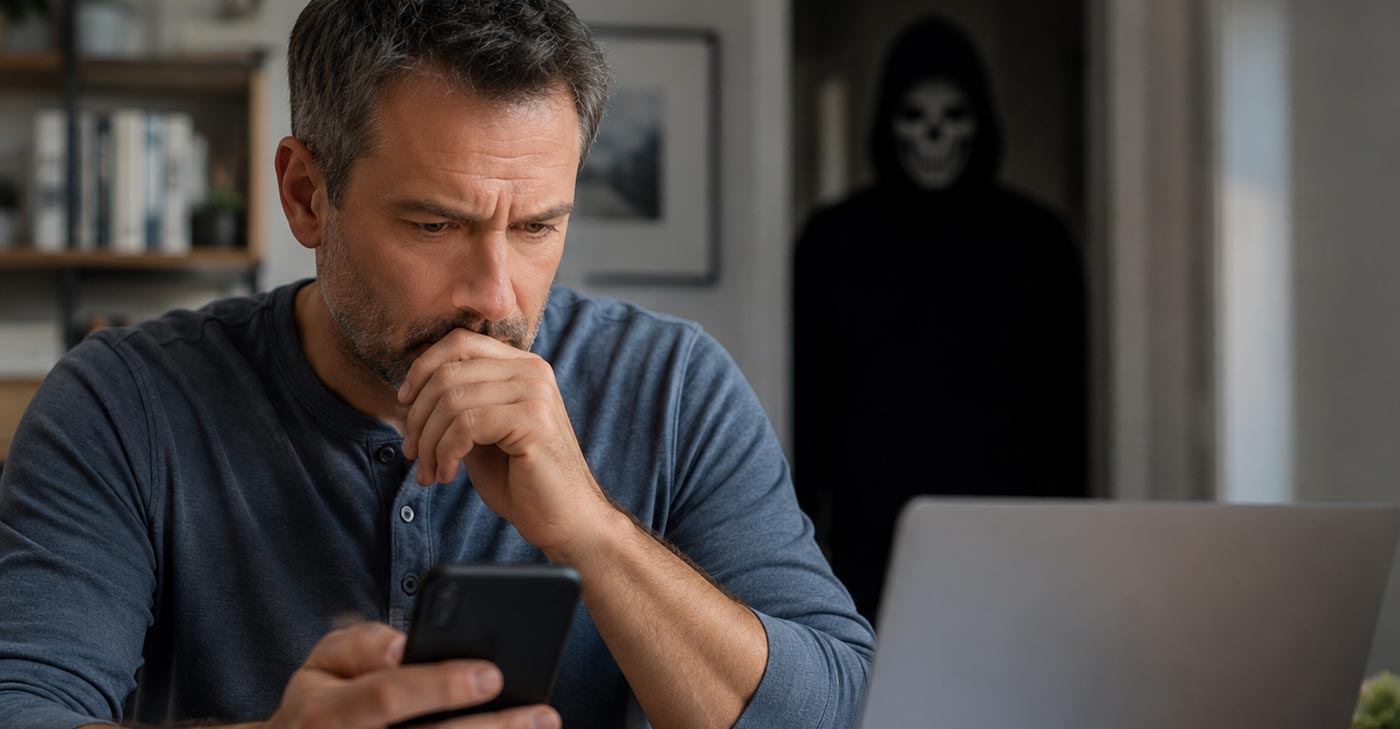
La plupart des gens pensent que leur banque les rembourse automatiquement dès qu'il y a fraude, peu importe comment l'argent a disparu. Ce n'est pas tout à fait vrai, et la nuance entre ce qui est protégé et ce qui ne l'est pas peut faire une vraie différence si ça t'arrive.
Une opération non autorisée sur une carte et un virement envoyé à un fraudeur après une tromperie ne sont pas traités de la même façon. Il faut toutefois examiner les faits avant de conclure qu’un remboursement est impossible.
Les types de fraude bancaire les plus courants
| Type | Comment ça fonctionne | Protection |
|---|---|---|
| Vol ou clonage de carte | Carte volée, ou données copiées à un terminal compromis | Protection possible pour une opération non autorisée; enquête de la banque |
| Hameçonnage (phishing) | Faux courriel/texto imitant ta banque, demande tes identifiants | Remboursement à évaluer selon les faits; conteste sans tarder |
| Interception de virement Interac | Un tiers devine ou intercepte le mot de passe du virement | Signale immédiatement; la protection dépend des circonstances |
| Virement Interac par tromperie | Tu envoies volontairement l'argent à un faux destinataire | Pas de remboursement automatique; demande une enquête |
| Usurpation d'identité (faux appel banque) | Un fraudeur se fait passer pour ta banque au téléphone | Dépend des faits et de la nature de la transaction; demande une enquête |
Vol ou clonage de carte
- Comment ça fonctionne
- Carte volée, ou données copiées à un terminal compromis
- Protection
- Protection possible pour une opération non autorisée; enquête de la banque
Hameçonnage
- Comment ça fonctionne
- Faux courriel/texto imitant ta banque, demande tes identifiants
- Protection
- Remboursement à évaluer selon les faits; conteste sans tarder
Interception de virement Interac
- Comment ça fonctionne
- Un tiers devine ou intercepte le mot de passe du virement
- Protection
- Signale immédiatement; la protection dépend des circonstances
Virement Interac par tromperie
- Comment ça fonctionne
- Tu envoies volontairement l'argent à un faux destinataire
- Protection
- Pas de remboursement automatique; demande une enquête
Usurpation d'identité
- Comment ça fonctionne
- Un fraudeur se fait passer pour ta banque au téléphone
- Protection
- Dépend des faits et de la nature de la transaction; demande une enquête
Carte vs virement Interac : la vraie différence
Le point à comprendre : une fraude impliquant un virement Interac ne garantit pas un remboursement. Si un fraudeur t’a manipulé ou a obtenu tes renseignements, avertis tout de même ta banque sans délai. Demande-lui de vérifier si la transaction était autorisée et quels recours s’appliquent à ta situation.
Comment reconnaître une tentative de fraude
Un sentiment d'urgence artificiel. "Ton compte sera suspendu dans 24h" ou "Réponds immédiatement" sont des tactiques classiques pour t'empêcher de réfléchir.
Une demande de renseignements sensibles. Aucune banque légitime ne demande ton NIP, ton mot de passe complet ou ton code de sécurité par téléphone, courriel ou texto.
Un lien qui ne mène pas au vrai site. Survole le lien (sans cliquer) pour voir la vraie adresse, ou tape toi-même l'adresse de ta banque dans ton navigateur.
Une histoire familiale urgente. Un "petit-enfant" ou "membre de la famille" en détresse qui demande de l'argent rapidement, sans que tu puisses vérifier son identité.
Une offre trop belle pour être vraie. Remboursement inattendu, gain à un concours auquel tu n'as pas participé, ou rendement garanti sur un placement. Sur Marketplace ou Kijiji, un prix trop bas est le signal classique d'une arnaque Marketplace.
Si ça t'arrive : les étapes à suivre
- Contacte ta banque immédiatement pour geler tes comptes et cartes concernés, avant même de faire quoi que ce soit d'autre.
- Change tous tes mots de passe liés à tes comptes bancaires et à ton courriel, surtout si tu as cliqué sur un lien suspect. Si ton dossier de crédit a été touché, voici comment augmenter ta cote de crédit ensuite.
- Documente tout par écrit. Note la date, l'heure, ce qui s'est passé, et le nom de chaque personne à qui tu parles chez ta banque.
- Signale l'incident au Centre antifraude du Canada, même si tu n'as rien perdu financièrement, ça aide à retracer les patterns de fraude actifs.
- Fais un rapport de police si le montant est important, certaines banques l'exigent pour traiter une réclamation.
- Demande par écrit la décision de ta banque si elle refuse de te rembourser, et informe-toi sur le processus de plainte à l'ombudsman bancaire si tu n'es pas d'accord.
Ce qui protège vraiment
Active le dépôt automatique pour tes virements Interac. Le dépôt automatique réduit le risque d’interception lié aux questions de sécurité, mais ne prévient pas toutes les fraudes.
Utilise une question de sécurité difficile à deviner pour tes virements Interac, jamais une réponse trouvable sur tes réseaux sociaux.
Active les alertes de transaction de ta banque, plusieurs offrent des textos instantanés pour toute activité inhabituelle.
Vérifie toujours par un canal indépendant. Si ta "banque" t'appelle, raccroche et rappelle toi-même au numéro inscrit au dos de ta carte.
Ne donne jamais suite à la pression du moment. Une vraie urgence bancaire te laisse toujours le temps de vérifier avant d'agir.
Es-tu couvert? Un repère concret
Exemple : Denise reçoit un appel d'une personne se présentant comme un enquêteur de sa banque, qui lui dit qu'un achat suspect vient d'être détecté sur son compte. Sous pression, elle confirme son NIP "pour vérification". Le lendemain, 2 400$ manquent à son compte. Le fait d’avoir communiqué son NIP peut compliquer sa réclamation, mais la banque doit examiner les circonstances de la fraude. C'est exactement le genre de situation où appeler soi-même sa banque, au numéro inscrit derrière la carte, aurait tout changé. Voici comment reconnaître une fraude par téléphone.
On t'a menti sur l'argent : 7 mythes qui t'appauvrissent
Découvre les croyances les plus répandues sur l'argent, le crédit et les dettes, et ce qu'elles te coûtent vraiment. En quelques minutes, tu vas voir tes finances autrement.
Je veux le guide gratuitContenu éducatif. Pas un conseil financier personnalisé.
Questions fréquentes
Est-ce que ma banque me rembourse en cas de fraude?
Ça dépend du type de transaction. Les opérations non autorisées peuvent être remboursées selon les règles applicables. Les virements Interac envoyés sous l’effet d’une tromperie ne sont pas automatiquement remboursés; demande une enquête.
Est-ce que le virement Interac est sécuritaire?
Le service comporte des mesures de sécurité, mais il faut vérifier le destinataire et se méfier des demandes urgentes. La protection dépend des circonstances de chaque fraude.
Que faire si je suis victime de fraude bancaire?
Contacte ta banque immédiatement, change tes mots de passe, signale l'incident au Centre antifraude du Canada, et demande un rapport de police si le montant est important.
Comment activer le dépôt automatique pour les virements Interac?
Directement dans ton application bancaire, dans les paramètres de virement Interac. Une fois activé, les virements admissibles sont déposés sans question de sécurité, ce qui réduit certains risques.
Articles récents
Sources
- Interac — FAQ et sécurité des virements
- Agence de la consommation en matière financière du Canada (ACFC) — droits et plaintes bancaires
- ACFC — processus de plainte et recours à l’OSBI
- Vérifie également les conditions et politiques de sécurité de ton institution financière.
- Centre antifraude du Canada — signalement
Rédigé par l'équipe éditoriale de Liberté Crédit
Contenu éducatif fondé sur les ressources officielles citées. Les protections varient selon les faits et les institutions; ce texte ne remplace pas un conseil juridique ou financier personnalisé.