Fraude grand-parent : comment reconnaître l'appel et protéger tes parents
« Grand-maman, j'ai besoin d'aide. » Un appel d'un petit-enfant en détresse, une caution à payer, et la demande de ne le dire à personne. Voici comment fonctionne la fraude grand-parent, comment la reconnaître, et quoi faire si ça arrive à toi ou à tes parents.
Mis à jour le 7 octobre 2026
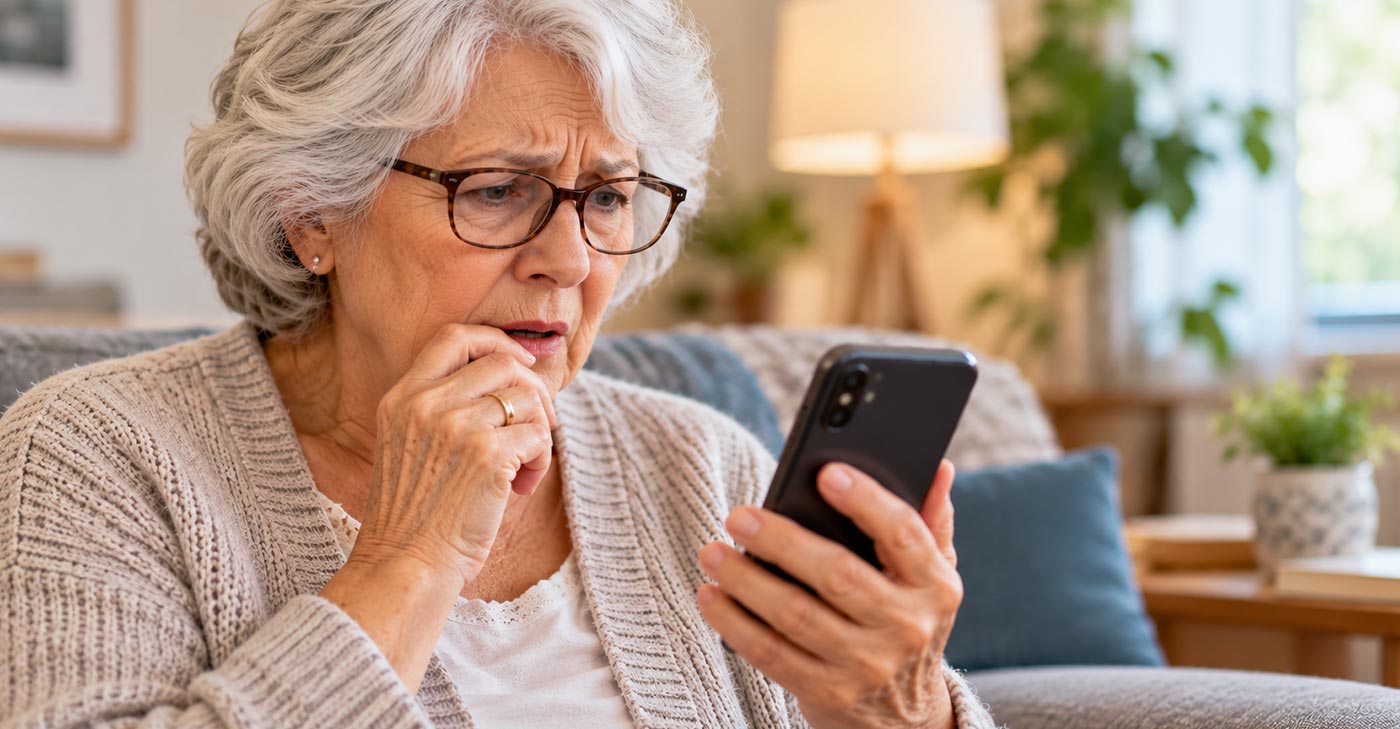
Que tu sois le grand-parent visé ou l'enfant qui veut protéger ses parents, cette fraude repose sur un seul levier : l'amour. Personne ne réfléchit calmement quand on lui dit qu'un petit-enfant est en prison ou à l'hôpital, et les fraudeurs le savent.
La bonne nouvelle, c'est qu'un seul réflexe suffit à casser presque tout le scénario : raccrocher, puis rappeler soi-même la personne au numéro qu'on connaît.
L'histoire de Louise : un cas type
Louise, 71 ans, est au salon un jeudi soir quand son téléphone sonne. Une voix un peu étouffée, celle d'un jeune homme, lui parle avec émotion.
Louise sent son cœur s'emballer. Une deuxième voix, très calme, prend le téléphone et se présente comme l'avocat de son petit-fils. Il explique qu'une caution de quelques milliers de dollars doit être payée ce soir pour éviter une nuit en cellule, et qu'une ordonnance l'empêche de parler de l'affaire à qui que ce soit. Il lui demande d'ouvrir son application bancaire pour faire un virement tout de suite, et reste en ligne pour la guider.
C'est cette insistance à rester au bout du fil, et l'interdiction d'en parler à sa famille, qui a fait douter Louise. Elle a dit qu'elle allait chercher ses lunettes, a raccroché, puis a appelé directement le cellulaire de son petit-fils : il était chez lui, en train de souper. Elle a ensuite téléphoné à sa fille pour lui raconter l'appel.
Comment fonctionne la fraude grand-parent
Selon le Centre antifraude du Canada, la variante la plus répandue est un appel, généralement sur le téléphone fixe, d'une personne qui prétend être le petit-enfant ou qui appelle en son nom. Elle prétexte une urgence : une caution, des frais d'avocat, des frais d'hôpital ou d'ambulance, des dommages à un véhicule.
Les fraudeurs se font aussi passer pour un avocat, un policier ou un médecin, et disent souvent qu'une interdiction de parler de l'affaire empêche la victime d'en discuter. L'objectif est de t'isoler pour que tu ne puisses pas vérifier.
Pour récupérer l'argent, ils demandent un virement, un envoi par messagerie ou de la cryptomonnaie, ou ils envoient quelqu'un chez toi chercher de l'argent comptant ou des cartes bancaires. Ce n'est pas rare : selon le CAFC, la police a arrêté plus de 70 de ces complices, appelés mules, depuis 2021.
Comment reconnaître l'appel
Une urgence qui exige de l'argent tout de suite. Accident, arrestation, hôpital, caution : la pression du temps sert à t'empêcher de réfléchir.
La demande de garder le secret. « Ne le dis pas à mes parents. » Un vrai proche en détresse n'a aucune raison de t'empêcher de vérifier.
Un « avocat » ou un « policier » prend le relais. L'arrivée d'une figure d'autorité rend l'histoire plus crédible et la demande plus difficile à refuser.
Un mode de paiement inhabituel. Argent comptant remis à quelqu'un qui se présente chez toi, cartes bancaires, envoi par messagerie, cryptomonnaie ou virement Interac : aucun tribunal ne fonctionne comme ça.
Un nouveau numéro de téléphone. Le Centre antifraude signale une variante du « téléphone cassé » : la personne dit avoir perdu son téléphone, donne un autre numéro et te demande de lui écrire par texto.
On te décourage de rappeler. Si l'interlocuteur insiste pour rester en ligne ou te presse de ne pas contacter la famille, c'est le signal le plus clair.
Quoi faire pendant l'appel
- Ne donne aucun renseignement personnel. Ni le nom de ton petit-enfant, ni ton adresse, ni tes informations bancaires. Laisse l'appelant parler, ne complète pas ses phrases.
- Raccroche, même s'il te supplie de ne rien dire. Tu n'as aucune obligation de rester en ligne ni de le convaincre.
- Appelle toi-même ton petit-enfant ou ses parents. Utilise un numéro que tu connais déjà, jamais celui que l'appelant t'a donné.
- Ne remets jamais d'argent ni de cartes à quelqu'un qui se présente chez toi. Personne ne peut t'obliger à donner de l'argent. Tu as toujours le droit de dire non, même à un proche.
- Si un « policier » ou un « avocat » insiste, appelle toi-même la police locale. Ne rappelle pas le numéro qu'on t'a donné.
Quoi faire si tu as déjà payé
- Contacte ta banque immédiatement si tu as fait un virement ou remis des cartes. Voici ce qui est remboursé ou non en cas de fraude bancaire.
- Appelle la police si quelqu'un est venu chercher de l'argent ou des cartes chez toi.
- Signale l'incident au Centre antifraude du Canada au 1 888 495-8501 ou en ligne, même si tu n'as rien perdu.
- Note tout par écrit. Numéro de téléphone, heure, prénom utilisé, montant demandé, description de la personne venue chez toi.
- Parles-en à un proche de confiance. Ces fraudeurs sont organisés et ont trompé des gens de tous les milieux.
- Surveille ton dossier de crédit dans les semaines suivantes. Voici comment remonter ta cote de crédit si ton dossier est touché.
Comment protéger tes parents et ta famille
Choisissez un mot code familial. Le Centre antifraude du Canada recommande d'en convenir à l'avance et de le demander en cas d'appel urgent.
Parles-en avant que ça arrive. Explique à tes parents comment fonctionne l'appel et ce qu'ils doivent faire : raccrocher et rappeler.
Dis-leur que tu ne leur demanderas jamais d'argent en secret. Une demande de secret devient alors un signal d'alerte automatique.
Prévois une personne à joindre. Si tu ne réponds pas, ils appellent un deuxième proche avant de faire quoi que ce soit.
Porte une attention particulière au téléphone fixe. C'est souvent par là que ces appels arrivent, d'après le Centre antifraude.
On t'a menti sur l'argent : 7 mythes qui t'appauvrissent
Découvre les croyances les plus répandues sur l'argent, le crédit et les dettes, et ce qu'elles te coûtent vraiment. En quelques minutes, tu vas voir tes finances autrement.
Je veux le guide gratuitContenu éducatif. Pas un conseil financier personnalisé.
Questions fréquentes
C'est quoi la fraude grand-parent?
C'est un appel où quelqu'un se fait passer pour ton petit-enfant, ou pour un avocat ou un policier qui appelle en son nom, et te demande de l'argent en urgence. Le prétexte est souvent une caution, des frais d'avocat ou des frais d'hôpital. Le Centre antifraude du Canada l'appelle aussi la fraude liée au besoin urgent d'argent.
Comment savoir si c'est vraiment mon petit-fils qui m'appelle?
Raccroche, puis appelle-le toi-même au numéro que tu connais, ou appelle ses parents. Tu peux aussi convenir d'un mot code en famille et le demander en cas d'appel urgent. Un vrai proche en détresse comprend que tu veuilles vérifier.
Pourquoi le fraudeur me demande-t-il de ne le dire à personne?
Le secret sert à t'isoler pour que tu ne puisses pas vérifier. Certains fraudeurs disent même qu'un tribunal interdit d'en parler. Une demande de secret autour d'un besoin d'argent est un signal d'alerte en soi.
Est-ce qu'un fraudeur peut imiter la voix de mon petit-enfant avec l'IA?
Certaines institutions financières préviennent que l'intelligence artificielle pourrait servir à imiter la voix d'un proche. Dans un reportage de Radio-Canada, le SPVM disait toutefois n'avoir reçu aucun signalement de ce type. Dans les deux cas, la règle ne change pas : ne te fie pas à la voix, vérifie en rappelant toi-même.
Le fraudeur connaît le prénom de mon petit-fils. Est-ce que ça prouve que c'est lui?
Non. Un prénom ne prouve rien. Il peut venir d'une fuite de données, d'un réseau social ou d'une information que tu as toi-même donnée pendant l'appel. Seule une vérification faite par toi, à un numéro que tu connais, compte vraiment.
Quelqu'un doit passer chez moi chercher l'argent. Que faire?
Ne remets ni argent ni cartes bancaires. Raccroche et appelle la police. Le SPVM et le Centre antifraude décrivent des complices, appelés mules, qui se présentent au domicile des victimes pour récupérer l'argent ou les cartes.
Est-ce que ma banque va me rembourser si j'ai envoyé de l'argent à un faux petit-fils?
Pas automatiquement, et souvent non, parce que c'est toi qui as autorisé le paiement. Contacte quand même ta banque tout de suite : plus tu signales vite, plus les chances d'intervention sont bonnes. Chaque cas est évalué par l'institution.
C'est quoi un mot code familial et comment le choisir?
C'est un mot ou une phrase que seule ta famille connaît, à demander si quelqu'un t'appelle pour une urgence. Choisis quelque chose qu'on ne peut pas deviner ni trouver sur les réseaux sociaux, et évite le nom d'un animal ou d'une ville. Le Centre antifraude du Canada recommande cette précaution.
La fraude grand-parent vise-t-elle seulement les aînés?
Non. Selon le Centre antifraude du Canada, ce type d'arnaque peut cibler n'importe qui. Les aînés sont visés plus souvent, notamment sur leur téléphone fixe, mais des variantes existent aussi par texto et sur les médias sociaux.
Où signaler une fraude grand-parent?
Au Centre antifraude du Canada, au 1 888 495-8501 ou en ligne, et à ton service de police local. Signale même si tu n'as rien perdu : chaque signalement aide à repérer les campagnes actives.
J'ai peur d'avoir été arnaqué et j'ai honte. Qu'est-ce que je fais?
Il n'y a pas de honte à avoir : ces fraudeurs sont organisés et jouent sur l'amour que tu portes à ta famille. Contacte ta banque, signale l'incident et parles-en à un proche de confiance. Le Centre antifraude estime que seulement 5 % à 10 % des victimes signalent, et le silence aide les fraudeurs.
Articles récents
Sources
- Centre antifraude du Canada, sur la fraude liée au besoin urgent d'argent et l'arnaque des grands-parents (communiqué d'avril 2024)
- Service de police de la Ville de Montréal (SPVM), communiqué sur une condamnation pour fraude de type grands-parents
- Desjardins, conseils pour se protéger de l'arnaque des grands-parents
- Radio-Canada, reportage sur l'intelligence artificielle et les fraudes visant les grands-parents
Rédigé par l'équipe éditoriale de Liberté Crédit
Chaque article est vérifié avec des sources officielles avant publication. Contenu éducatif, pas un conseil financier personnalisé.