Comment gérer son argent : les bases
On ne l'apprend pas à l'école, et pourtant ça touche chaque décision qu'on prend. Voici les vrais piliers de la gestion de l'argent, et par où commencer peu importe où tu en es.
Mis à jour le 1er octobre 2026
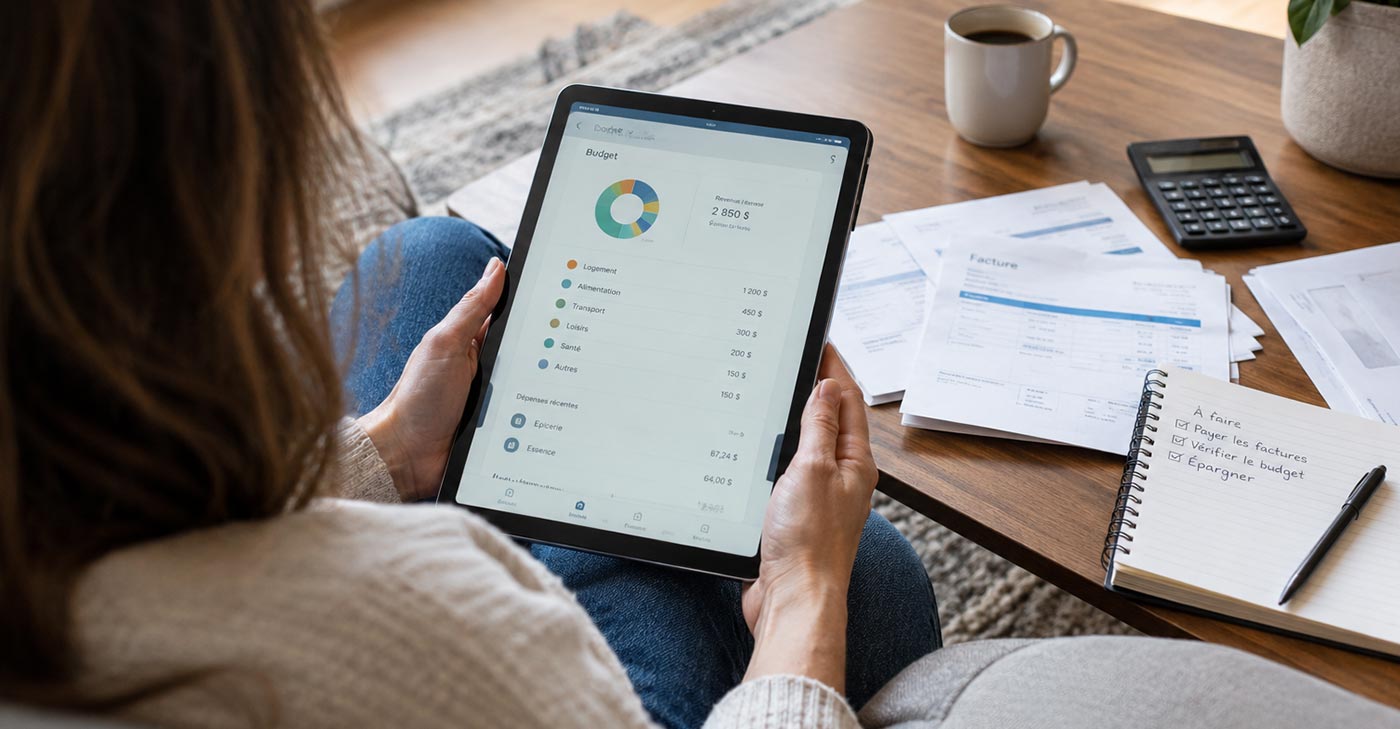
Gérer son argent, ce n'est pas un talent inné, ni une question de gagner plus. C'est une série d'habitudes simples, répétées, autour de quelques piliers précis. Le problème, c'est que personne ne nous les présente jamais comme un ensemble, alors on avance à tâtons, un peu de budget ici, une carte de crédit mal comprise là.
Voici les 6 piliers reconnus de la gestion de l'argent, dans l'ordre où ça vaut vraiment la peine de s'en occuper.
Les 6 piliers de la gestion de l'argent
Selon l'Agence de la consommation en matière financière du Canada (ACFC), la littératie financière repose sur ces grandes catégories.
| Pilier | Ce que ça couvre |
|---|---|
| Budget | Savoir ce qui rentre et ce qui sort chaque mois |
| Gestion des dépenses | Distinguer besoins et désirs, ajuster ce qui est possible |
| Crédit | Comprendre et maintenir une bonne cote de crédit |
| Gestion de la dette | Rembourser intelligemment, éviter l'endettement inutile |
| Épargne et placements | Fonds d'urgence, REER, CELI, investissements de base |
| Protection | Se prémunir contre la fraude et les mauvaises surprises |
Par où commencer, peu importe ton point de départ
Si tu n'as jamais fait de budget, la méthode 50/30/20 (50% besoins, 30% désirs, 20% épargne et dettes) reste la plus simple pour commencer, sans avoir à catégoriser chaque dépense au dollar près.
Dans quel ordre s'occuper de chaque pilier
- Fais un budget simple. Même approximatif, c'est le seul moyen de voir clair avant de prioriser quoi que ce soit d'autre.
- Rembourse tes dettes à taux élevé. Cartes de crédit à 20%+ en premier, l'intérêt payé dépasse presque toujours ce qu'un compte d'épargne rapporterait. Si tes dettes sont plus grosses que ce que ton budget peut absorber, voici les 7 solutions possibles au Québec.
- Bâtis un petit fonds d'urgence. Même 500$ à 1000$ de côté évite de recréer de la dette au premier imprévu (bris de voiture, dépense médicale).
- Vérifie et améliore ta cote de crédit. Une bonne cote te donne accès à de meilleurs taux sur tout, de la carte de crédit à l'hypothèque.
- Épargne pour le long terme. REER, CELI, ou les deux selon ton revenu, une fois les dettes à taux élevé réglées.
- Protège ce que tu as bâti. Vérifie régulièrement ton dossier de crédit et reste vigilant face aux tentatives de fraude.
Les habitudes qui font vraiment la différence
Ce que ça change concrètement
Moins de stress financier au quotidien. Savoir où tu t'en vas réduit l'anxiété liée à l'incertitude, même quand la situation n'est pas parfaite.
De meilleures conditions de crédit. Une gestion saine améliore ta cote, ce qui se traduit par des taux plus bas sur tes emprunts futurs.
Une capacité réelle à saisir les occasions. Un fonds d'urgence et une dette maîtrisée te donnent la marge de manœuvre pour agir quand une bonne occasion se présente.
Une retraite qui se prépare plus tôt. Chaque dollar placé tôt profite plus longtemps des intérêts composés.
Les erreurs les plus communes
Épargner avant de rembourser des dettes à taux élevé. L'intérêt sur une carte à 20%+ dépasse presque toujours le rendement d'une épargne, rembourser d'abord est presque toujours plus payant.
Ignorer sa cote de crédit jusqu'à en avoir besoin. Elle se bâtit avec le temps, l'ignorer pendant des années complique tout le jour où tu en as vraiment besoin (hypothèque, prêt auto).
Ne jamais faire de budget parce que "ça ne changera rien". Même un budget imparfait révèle presque toujours au moins une dépense qu'on ne remarquait plus.
Attendre le moment "parfait" pour commencer à épargner. Un petit montant régulier, même 25$ par paie, bâtit une habitude plus vite qu'un gros montant sporadique.
Par où commencer selon ta situation
Exemple : Mathieu, 32 ans, avait 2 cartes de crédit presque pleines et une marge de crédit. Il a commencé par lister ses dépenses réelles pendant un mois, puis a concentré tous ses efforts sur la carte au taux le plus élevé (22,9%) pendant 8 mois, en ne payant que le minimum sur les deux autres. Une fois cette carte remboursée, il a appliqué la même stratégie à la deuxième carte, puis à sa marge de crédit, une dette à la fois, sans jamais changer son style de vie de façon draconienne. Une fois les trois dettes réglées, il a redirigé ce même montant mensuel vers un CELI. Aujourd'hui, il a assez d'argent de côté pour mettre une mise de fonds sur un condo qu'il a repéré dans son coin préféré de la ville.
Commence par un budget simple
Le modèle de budget personnel (Excel + PDF) basé sur la méthode 50/30/20, avec calculs automatiques, pour poser les bases avant de t'attaquer au reste.
Je télécharge le modèle gratuitContenu éducatif. Pas un conseil financier personnalisé.
Questions fréquentes
Par où commencer pour mieux gérer son argent?
Par un budget simple, même approximatif. Une fois en place, l'ordre logique est : rembourser les dettes à taux élevé, bâtir un petit fonds d'urgence, puis épargner pour le long terme.
Quels sont les piliers de la gestion de l'argent?
Selon l'ACFC : le budget, la gestion des dépenses, le crédit, la gestion de la dette, l'épargne, les placements et la protection contre la fraude.
Faut-il rembourser ses dettes avant d'épargner?
En général oui pour les dettes à taux élevé, l'intérêt payé dépasse presque toujours ce qu'un compte d'épargne rapporte. Un petit fonds d'urgence reste utile en parallèle.
Combien de temps ça prend pour reprendre le contrôle de ses finances?
La plupart des gens voient un changement réel après 3 à 6 mois d'application constante d'un budget et d'un plan de remboursement.
Articles récents
Sources
- Agence de la consommation en matière financière du Canada (ACFC), sur les piliers de la littératie financière
- Éducaloi, « Gérer vos finances et surmonter les difficultés financières »
- Bibliothèque et Archives nationales du Québec (BAnQ), ressources en finances personnelles
- Organisme canadien de réglementation des investissements (OCRI), principes de base en matière de placement
Chaque article est vérifié avec des sources officielles avant publication. Contenu éducatif, pas un conseil financier personnalisé.