Exemple de budget personnel à copier
Pas besoin d'un chiffrier compliqué ni de catégoriser chaque café. Voici un vrai exemple de budget, avec de vrais chiffres, que tu peux adapter à ta situation en 10 minutes.
Mis à jour le 21 septembre 2026
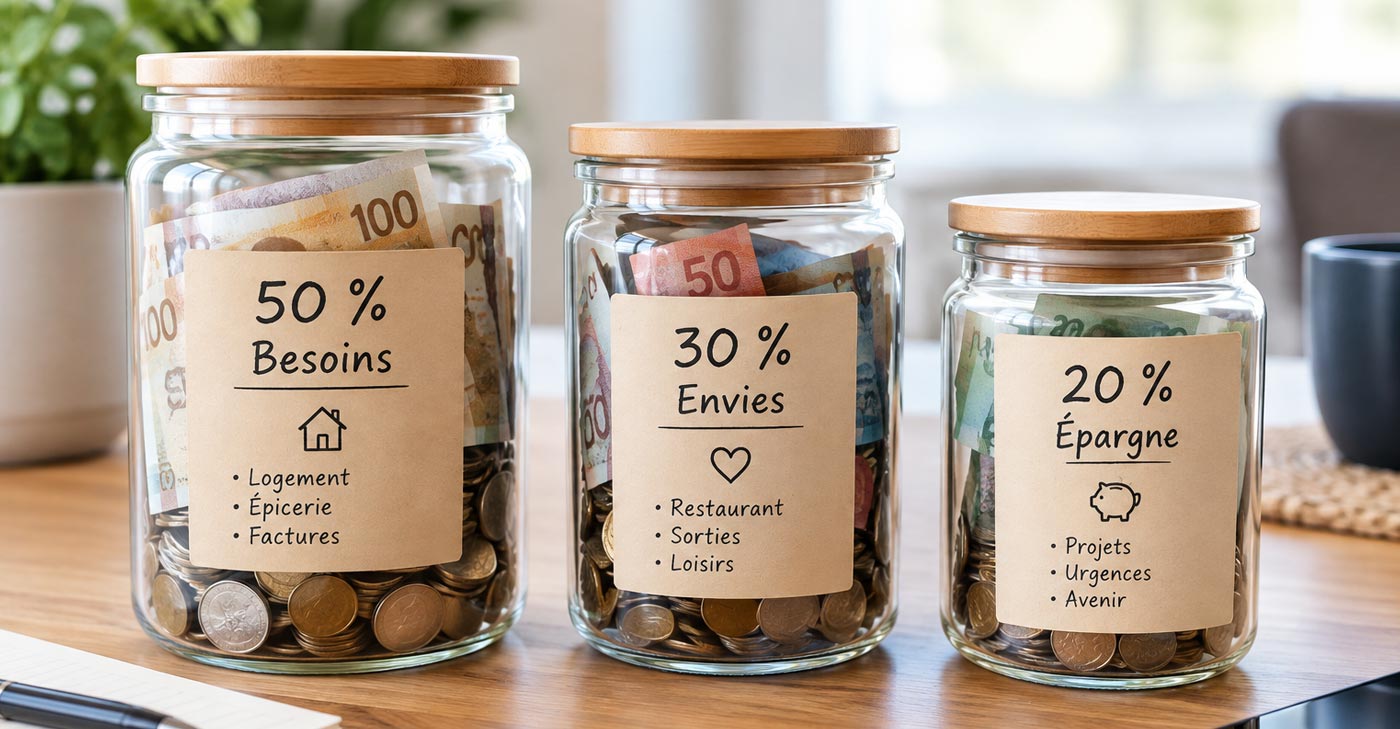
La plupart des gens abandonnent leur budget après deux semaines parce qu'ils essaient de catégoriser chaque dollar dépensé. Un bon exemple de budget personnel n'a pas besoin de cette précision-là pour fonctionner.
La méthode la plus simple et la plus reprise, la 50/30/20, divise ton revenu net en seulement trois catégories. Voici à quoi ça ressemble concrètement, avec un exemple chiffré que tu peux copier et ajuster à ton revenu.
La méthode 50/30/20 expliquée
Créée par la sénatrice américaine Elizabeth Warren dans son livre All Your Worth, cette méthode s'est imposée parce qu'elle demande de connaître seulement trois chiffres, pas chaque transaction.
Tous les calculs se font sur ton revenu net, c'est-à-dire ce qui reste après impôts et déductions, pas ton salaire brut. C'est une distinction importante : calculer sur le brut te donnerait des cibles irréalistes.
Un exemple concret, chiffre par chiffre
Concrètement, ça pourrait ressembler à ceci :
| Catégorie | Poste de dépense | Montant |
|---|---|---|
| Besoins (2 250$) | Loyer | 1 400$ |
| Épicerie | 450$ | |
| Transport | 250$ | |
| Assurances et téléphone | 150$ | |
| Désirs (1 350$) | Restaurants et loisirs | 600$ |
| Abonnements et magasinage | 450$ | |
| Voyages (mis de côté) | 300$ | |
| Épargne (900$) | CELI | 400$ |
| Remboursement dette supplémentaire | 300$ | |
| Fonds d'urgence | 200$ |
Trois exemples selon le revenu
| 3 500$/mois net | 4 500$/mois net | 6 500$/mois net | |
|---|---|---|---|
| Besoins (50%) | 1 750$ | 2 250$ | 3 250$ |
| Désirs (30%) | 1 050$ | 1 350$ | 1 950$ |
| Épargne (20%) | 700$ | 900$ | 1 300$ |
3 500$/mois net
- Besoins
- 1 750$
- Désirs
- 1 050$
- Épargne
- 700$
4 500$/mois net
- Besoins
- 2 250$
- Désirs
- 1 350$
- Épargne
- 900$
6 500$/mois net
- Besoins
- 3 250$
- Désirs
- 1 950$
- Épargne
- 1 300$
Peu importe ton revenu, les proportions restent les mêmes, seuls les montants changent. C'est ce qui rend la méthode facile à appliquer, que tu gagnes 40 000$ ou 100 000$ par année.
Quand ajuster la méthode
Le 50/30/20 est un guide, pas une loi rigide. Dans plusieurs grandes villes québécoises, le logement seul peut représenter 45% à 50% du revenu net, avant même d'ajouter l'épicerie ou le transport.
Pourquoi cette méthode fonctionne
Aucun suivi au dollar près. Contrairement à d'autres méthodes, tu n'as pas besoin de catégoriser chaque dépense individuellement, seulement de connaître trois totaux.
Elle laisse de la place au plaisir. Contrairement à un budget de privation, 30% reste dédié à ce qui rend la vie agréable, ce qui la rend plus facile à maintenir dans le temps.
Elle s'adapte à n'importe quel revenu. Les proportions restent identiques, que ton revenu soit modeste ou confortable.
Elle force une vraie priorité sur l'épargne. En réservant 20% dès le départ, l'épargne devient une dépense fixe, pas ce qui reste à la fin du mois.
Les erreurs les plus communes
Calculer sur le revenu brut plutôt que net. Ça donne des cibles irréalistes que presque personne ne peut atteindre, et ça décourage rapidement.
Viser la perfection dès le premier mois. Si tes besoins sont à 58% le premier mois, ce n'est pas un échec, c'est une information pour savoir où ajuster.
Oublier les dépenses annuelles ou saisonnières. Cadeaux, assurance auto payée une fois par année, chauffage l'hiver : divise ces montants sur 12 mois pour éviter les surprises.
Abandonner complètement l'épargne quand le budget est serré. Même 5% d'épargne bâtit une habitude, mieux que 0% en attendant le mois "parfait".
Construire ton propre budget en 6 étapes
- Calcule ton revenu net mensuel total. Additionne tous tes salaires nets et revenus réguliers, pas le montant brut sur ton contrat.
- Liste tes dépenses réelles des 3 derniers mois à partir de tes relevés bancaires, pas de mémoire, la plupart des gens sous-estiment leurs dépenses réelles de 20% à 30%.
- Classe chaque dépense en besoin, désir, ou épargne/dette selon les catégories vues plus haut.
- Calcule tes pourcentages actuels et compare-les à la cible 50/30/20.
- Identifie l'écart le plus important et ajuste un seul poste à la fois, pas tout d'un coup.
- Révise ton budget chaque mois pendant les 3 premiers mois, le temps que les nouvelles habitudes s'installent.
Calcule ton propre budget en 2 minutes
Notre calculatrice de budget 50/30/20 fait les calculs à ta place et te génère un PDF personnalisé, prêt à télécharger, avec tes vrais chiffres.
J'essaie la calculatrice gratuiteContenu éducatif. Pas un conseil financier personnalisé.
Questions fréquentes
C'est quoi un bon exemple de budget personnel?
Un budget réaliste divise ton revenu net en trois catégories : environ 50% pour tes besoins essentiels, 30% pour tes désirs, et 20% pour l'épargne et le remboursement de dettes.
Que faire si mon loyer dépasse 50% de mon revenu?
C'est fréquent dans les grandes villes québécoises. Ajuste temporairement vers une répartition 60/20/20, en maintenant au moins 20% pour l'épargne plutôt que de l'abandonner.
Est-ce que je dois suivre chaque dépense au dollar près?
Non, c'est l'avantage de la méthode 50/30/20 : elle demande seulement de connaître trois totaux, pas de catégoriser chaque transaction.
Qui a créé la méthode 50/30/20?
La sénatrice américaine Elizabeth Warren, dans son livre All Your Worth publié en 2005, depuis reprise par plusieurs organismes financiers dont l'ACFC.
Est-ce que la méthode fonctionne pour un revenu variable ou autonome?
Oui, avec un ajustement : utilise la moyenne de tes 6 derniers mois de revenu net plutôt qu'un seul mois, pour éviter de bâtir un budget basé sur un mois exceptionnellement bon ou mauvais.
Combien de temps ça prend avant que le budget devienne une habitude?
Généralement 3 mois de révision active. Après cette période, la plupart des gens ajustent leurs habitudes naturellement et n'ont plus besoin de vérifier chaque catégorie aussi souvent.
Articles récents
Sources
- Elizabeth Warren et Amelia Warren Tyagi, All Your Worth: The Ultimate Lifetime Money Plan, 2005
- Agence de la consommation en matière financière du Canada (ACFC), sur les méthodes de budgétisation
- Statistique Canada, sur le revenu net moyen des ménages québécois
- Société canadienne d'hypothèques et de logement (SCHL), sur le coût moyen du logement locatif au Québec
Rédigé par l'équipe éditoriale de Liberté Crédit
Chaque article est vérifié avec des sources officielles avant publication. Contenu éducatif, pas un conseil financier personnalisé.